

NEWSLETTER 2026年11月号
今、経営者が押さえておきたい!今月のトピックス:
賃上げした会社は、法人税を減らせる可能性があります
~賃上げ促進税制と社長のiDeCo拡大、決算前に会社と個人の税金をまとめて確認~
「会社の税金」と「社長個人の税金」、決算前に一緒に確認できていますか?
給与総額が増えた中小企業は、賃上げ促進税制で法人税を減らせる可能性があります。また、2026年12月1日からは、企業年金のない会社役員・会社員のiDeCoの上限が月2.3万円から6.2万円へ大幅に上がります。今月は、会社側と社長個人側、それぞれの税金にかかわる2つの制度と、年末に向けた主要補助金のスケジュールをまとめました。
目次
-
【経営・財務】賃上げした会社は、法人税を減らせる可能性があります
給与増加額の15~35%を税額控除、控除しきれない額は5年繰越
-
【人事・労務】社長のiDeCo、月2.3万円から6.2万円へ
2026年12月1日から上限アップ、増額前の確認ポイント
-
【公募情報】直近の補助金公募情報・〆切カレンダー
年末に向けた主要5制度の〆切一覧
【経営・財務】
賃上げした会社は、法人税を減らせる可能性があります
~給与増加額の15~35%を税額控除・控除しきれない額は5年繰越~
「賃上げの増えた分」が、税額控除の計算ベースになります
最低賃金対応、定期昇給、賞与、新規採用で給与総額が増えた中小企業は対象になる可能性があります。令和8年4月1日以後開始事業年度は15%・30%、一定の認定で最大35%です。
まずは前期と今期の「対象給与総額」を比べる
例えば、前期の給与総額が2億円、今期の見込みが2億500万円なら、増加額は500万円、増加率は2.5%です。この場合、500万円×30%=150万円を、法人税額そのものから差し引く「税額控除」の対象にできます。くるみん・えるぼし等の上乗せ対象なら、最大175万円です。
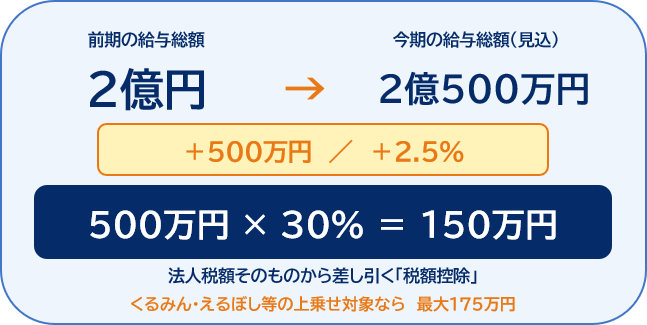
給与増加率と控除率
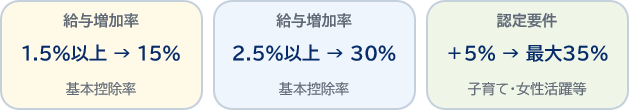
※令和8年4月1日以後開始事業年度は、教育訓練費の上乗せが廃止。旧資料の「最大45%」に注意。
何が「給与」に入る?
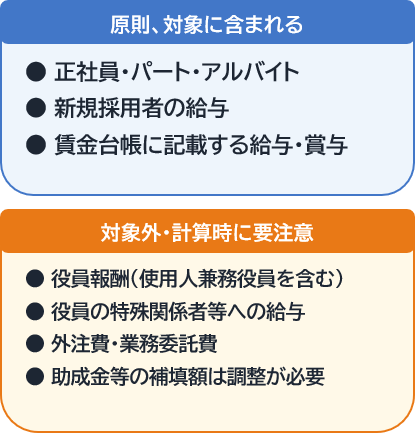
💡「給与台帳の総額」だけで判定せず、対象者と補填額を分けて集計します。
赤字・税額が少ない年度でも「5年繰越」の余地
控除しきれない分は、翌期以後へ繰り越せます。例えば税額控除可能額が150万円で、当期に控除できるのが80万円なら、残りの70万円は5年繰越の対象になります。
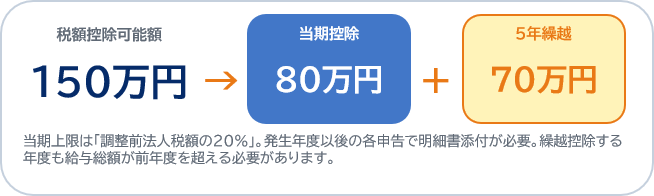
当期上限は「調整前法人税額の20%」。発生年度以後の各申告で明細書の添付が必要です。繰越控除する年度も、給与総額が前年度を超える必要があります。
決算月で対象期が違います
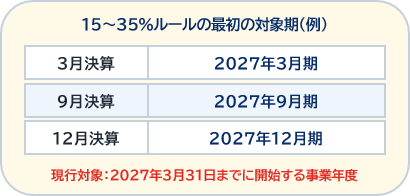
現行対象:2027年3月31日までに開始する事業年度
御社の概算、3点でできます
☑️ 前期の給与総額
☑️ 今期の給与・賞与見込
☑️ 今期の法人税見込
決算前にお問い合わせください。
★公式情報リンク:国税庁:中小企業向け賃上げ促進税制(令和8年度改正後)
★公式情報リンク:国税庁:令和8年度改正の概要
2026年10月9日時点の公表情報に基づき作成
【人事・労務】
社長のiDeCo、月2.3万円から6.2万円へ
2026年12月1日から、企業年金のない会社役員・会社員の上限が大幅アップ
iDeCoの掛金は全額が所得控除。ただし、増額は自動ではありません。勤務先の企業年金の有無と、金融機関での掛金変更手続きを確認しましょう。
01 上限は「月3.9万円」拡大
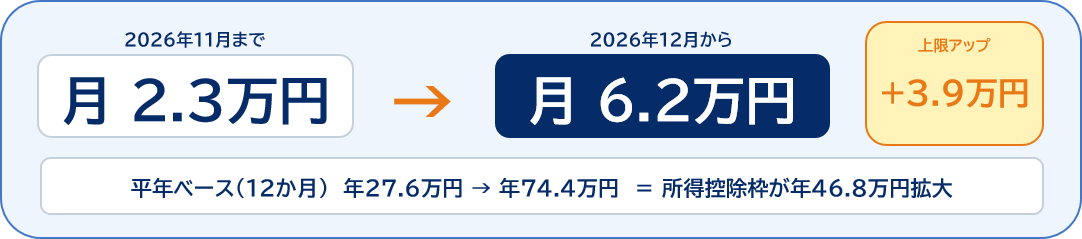
企業年金のない会社役員・会社員のiDeCoの上限は、2026年11月までの月2.3万円から、12月からは月6.2万円になります。平年ベース(12か月)では年27.6万円から年74.4万円へ、所得控除枠が年46.8万円拡大します。
02 増額分だけでも、税負担はこれだけ変わる
増えた分の年46.8万円は全額が所得控除になるため、所得税・住民税の限界税率に応じて税負担が軽くなります(概算)。
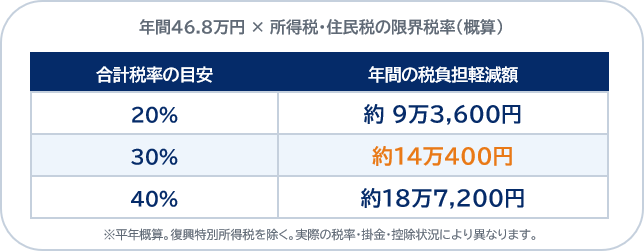
※平年概算。復興特別所得税を除く。実際の税率・掛金・控除状況により異なります。
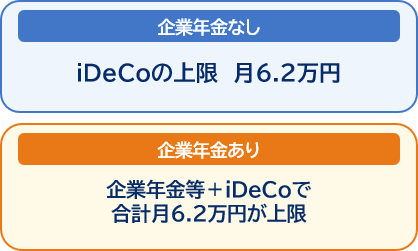
03 誰でも6.2万円ではありません
増額前に確認する「4つのポイント」
企業型DC・確定給付企業年金等があると、自分のiDeCo上限は6.2万円より小さくなります。
上限は自動で変わりません。現在の運営管理機関で、掛金額変更の締切と反映月を確認。
掛金は全額所得控除ですが、原則60歳まで引き出せません。無理のない月額に。
役員退職金・小規模企業共済などとの受取時期・退職所得控除も含めて検討。
会社の税金と、社長個人の税金を一度に確認しませんか
💡会社側の「賃上げ促進税制」と、社長個人の「iDeCo所得控除」は別制度です。決算前に同時に試算すると、判断材料がそろいます。
| 会社 | 前期給与総額・今期見込・法人税見込 |
|---|---|
| 社長 | 企業年金の有無・現掛金・課税所得見込 |
上記資料をご用意いただければ、税効果の概算と確認ポイントを整理します。
★公式情報リンク:厚労省:iDeCo拠出限度額の引上げ
★公式情報リンク:国税庁:小規模企業共済等掛金控除
★公式情報リンク:iDeCo公式:制度の概要・注意点
個別の手続き・上限額は運営管理機関へご確認ください。
※金融商品には価格変動等のリスクがあります。2026年10月9日時点の公表情報に基づき作成。
【公募情報】
直近の補助金公募情報・〆切カレンダー
直近の主要補助金・助成金〆切カレンダー(2026年10月28日時点)
| 補助金・助成金 | 回次・〆切 | 概要・準備事項 |
|---|---|---|
| 事業承継・M&A補助金 | 第16次 11/6(金)17:00〆 | 受付中(10/2~)。承継時の設備投資やM&Aの専門家費用等 |
| 業務改善助成金 | 発効日前日か11/30の早い日 | 最低賃金の発効日が過ぎた地域は受付終了。所在地の発効日を確認 |
| デジタル化・AI導入補助金 | 7次 12/1(火)17:00〆 | IT導入支援事業者との連携が必要 |
| 小規模事業者持続化補助金 | 第20回 12/15(火)17:00〆 | 一般型・通常枠。受付11/5開始、様式4の発行受付は12/4まで |
| 省力化投資補助金(一般型) | 第9回 12月下旬〆(予定) | 11月上旬公募開始・12月上旬受付開始予定。GビズIDプライムが必要 |
公募日程は変更される場合があります。申請前に各公式サイトで最新情報をご確認ください。